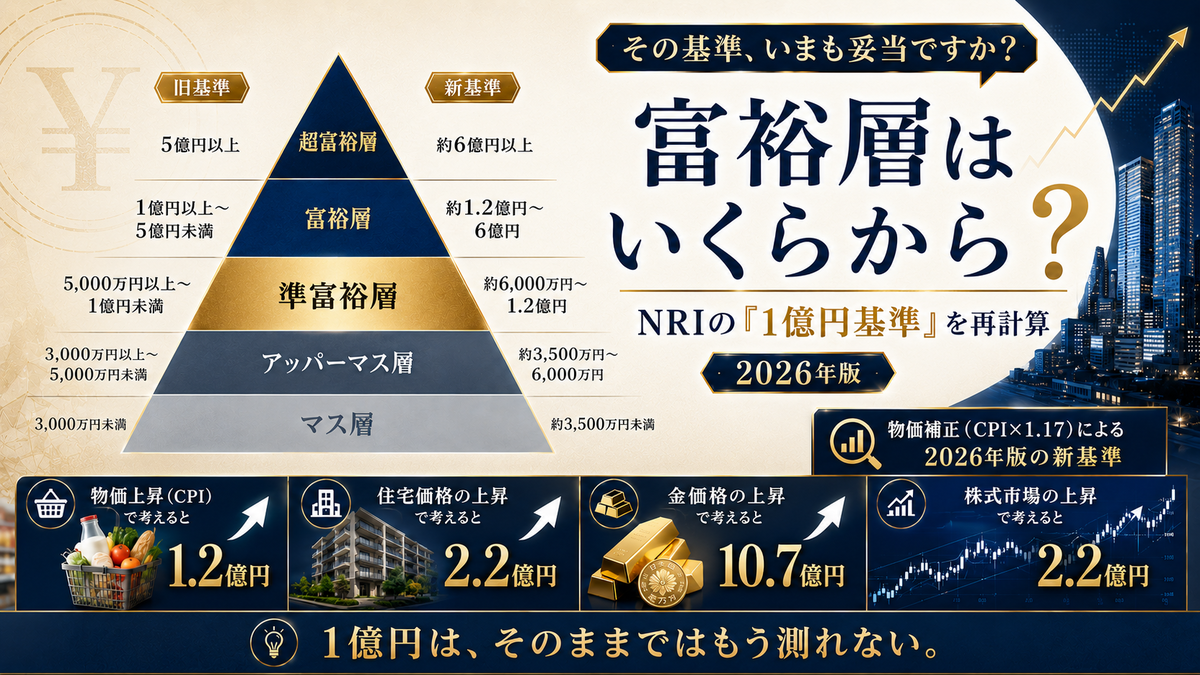
野村総合研究所(NRI)は、純金融資産1億円以上を「富裕層」、5億円以上を「超富裕層」と定義する。だがこの1億円・5億円という境界線は、推計が始まった2005年以降、公表されている各推計で一貫して据え置かれている。物価も、住宅も、金価格も大きく動いたにもかかわらず、である。本稿は「2005年と同じ意味をもつ富裕層の境界線は、いま何円か」を、消費者物価・食料・住宅・為替・株価・金という複数の物差しで再計算する。ただし結論を急がないでほしい。これらの物差しは同じ種類の「補正」ではない。その違いを解きほぐすことが、固定された名目ピラミッドを正しく読む鍵になる。
名目額とは、その時点の円の金額をそのまま表示した数字をいう。実質額とは、物価変動を調整し「何をどれだけ買えるか」という購買力で見た数字をいう。たとえば物価が2割上がれば、同じ1億円でも買えるモノやサービスは以前より少なくなる。NRIの境界線は名目額で固定されているため、物価や資産価格が上がると、同じ豊かさのまま境界を超える世帯が自動的に増える。本稿はこの「名目と実質のズレ」を主題とする。
- 導入:なぜ「境界線が動かないこと」が判断を歪めるのか
- NRI富裕層ピラミッドの定義|「1億円基準」と名目固定
- 2005年から2025年に物価・住宅・金価格は何倍になったか
- ケーススタディ:資産構成の違いが階層を変える
- 2026年の富裕層はいくらから?6指標で再計算
- 自分の純金融資産を実質価値で確認する方法
- 限界と注意点:この補正で「言えること/言えないこと」
- まとめ:基準を疑うという思考の軸
1. 導入:なぜ「境界線が動かないこと」が判断を歪めるのか
「資産1億円で富裕層」という言葉には、奇妙な安定感がある。10年前も、5年前も、2026年のいまも、メディアは同じ1億円を富裕層の入口として語り続けている。だが一歩立ち止まりたい。同じ「1億円」が、2005年と2026年とで同じ豊かさを意味しているのだろうか。
この問いは言葉遊びではない。富裕層・準富裕層という分類は、金融機関のマーケティング、個人の資産形成の目標、さらには「自分は中流か」という自己認識にまで影響する社会的な座標軸である。座標軸そのものが時代とともにズレているなら、その上に立つ判断もズレる。
結論を先に述べる。本稿の試算では、2005年の「富裕層=1億円」と同じ位置づけを保とうとすると、日常の物価で揃えれば約1.2億円、首都圏でその年に供給された平均的な新築マンションの価格で揃えれば約2.2億円、同じ重さの金で揃えれば約10.7億円と、物差し次第で答えが大きく分岐する。この振れ幅こそ、固定された名目ピラミッドが抱える構造的な歪みであり、近年NRI自身が指摘する「いつの間にか富裕層」という現象の背景でもある。
なぜこれが「判断」の問題なのか。資産形成において人は、しばしば「1億円貯めれば富裕層、安泰だ」という固定的なゴールを置く。だが達成する頃に物価や資産価格が動いていれば、その1億円は当初思い描いた豊かさを与えてくれない。目標に置いた数字そのものが、時間とともに意味を変える。固定された名目額を信じて資産を現預金に寝かせ続けることは、安全に見えて「動かない物差し」に賭けるポジションでもある。本稿の再計算は、この見えにくいリスクを数字として可視化する試みである。
2. NRI富裕層ピラミッドの定義|「1億円基準」と名目固定
2-1. 純金融資産という物差し
まず用語を厳密に確認する。NRIが推計しているのは「純金融資産保有額の階層別にみた保有資産規模と世帯数」である。純金融資産とは、預貯金・株式・債券・投資信託・一時払い生命保険や年金保険などの金融資産の合計から、住宅ローンなどの負債を差し引いた額を指す。注意すべきは、自宅などの実物資産は金融資産として算入されない一方、住宅ローン残高は負債として差し引かれる点だ。
| 項目 | NRIの純金融資産での扱い |
|---|---|
| 預貯金 | 含む |
| 株式・投資信託・債券 | 含む |
| 一時払い生命保険・年金保険など | 含む |
| 自宅・土地 | 含まない(実物資産) |
| 投資用不動産 | 原則含まない(実物資産) |
| 住宅ローンなどの負債 | 金融資産から差し引く |
NRIは総世帯を、純金融資産保有額にもとづいて次の5階層に分類している。
| 階層 | 純金融資産保有額(境界) | 世帯数(2023年) | 純金融資産総額(2023年) |
|---|---|---|---|
| 超富裕層 | 5億円以上 | 11.8万世帯 | 135兆円 |
| 富裕層 | 1億円以上 5億円未満 | 153.5万世帯 | 334兆円 |
| 準富裕層 | 5,000万円以上 1億円未満 | 403.9万世帯 | 333兆円 |
| アッパーマス層 | 3,000万円以上 5,000万円未満 | 576.5万世帯 | 282兆円 |
| マス層 | 3,000万円未満 | 4,424.7万世帯 | 711兆円 |
出所:NRI「日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日公表、2023年時点の推計)より作成。
富裕層と超富裕層を合わせると165.3万世帯、純金融資産総額は約469兆円。全世帯の約3%にすぎないこの層が、日本全体の金融資産の約26%を保有している。一方、純金融資産3,000万円未満の「マス層」は全体の約8割を占める。
2-2. 「名目固定」という設計
NRIがこの推計を開始したのは2005年である。以来おおむね2年ごとに更新され、2025年2月公表分(2023年時点)が最新版にあたる。世帯数や資産総額は毎回更新されるが、公表されている2005年以降の主要な推計では、5億円・1億円・5,000万円・3,000万円という4本の境界線に同じ値が用いられている。
これは「欠陥」ではなく「設計思想」である
境界線を固定するのは、時系列で世帯の移動を追跡するための合理的な方法でもある。物差しを毎回変えれば、「富裕層が増えた」のか「物差しが緩んだ」のか区別できなくなる。固定された境界を世帯がどう超えていくかを見ることで、資産の上方移動そのものを観察できる。問題は、その数字を受け手が「実質的な豊かさの絶対基準」として読んでしまうときに生じる。
名目額が固定されている以上、物価や資産価格が上昇すれば、同じ豊かさのまま境界を超える世帯が増えるのは当然の帰結である。実際、厚生労働省「国民生活基礎調査」によれば、世帯所得の中央値は2002年の485万円から2023年の405万円へ約16%低下している。所得が下がるなかで富裕層が増えるという一見の矛盾は、境界線が名目で固定されていることを思えば矛盾ではない。
もう一つ見落とされがちなのは、5億・1億・5,000万・3,000万という境界がいずれもきりのよい丸い数字である点だ。丸い数字は記憶されやすく、メディアでも引用されやすい。「1億円」という語の通りのよさは、それが分析上の便宜的な区切りであることを忘れさせ、あたかも豊かさの自然な境界であるかのような錯覚を生む。物価が17%上がったからといって境界を「1億1,700万円」に動かせば、その通りのよさは失われ、引用もされにくくなる。境界が改定されにくいことには、統計上の理由だけでなく、丸い数字がもつ心理的なアンカーとしての強さも働いている。本稿が名目基準を疑うのは、まさにこの「通りのよさ」がもたらす思考停止を解きほぐすためである。
2-3. 時系列が語る「世帯の上方移動」
名目固定の効果は、富裕層・超富裕層を合わせた世帯数の推移に表れる。リーマン・ショック(2008年)と震災(2011年)で一時的に落ち込むが、2013年以降は一貫した増加が続く。
| 推計年 | 富裕層+超富裕層 世帯数 | 純金融資産総額 | 主な局面 |
|---|---|---|---|
| 2005年 | 86.5万世帯 | 213兆円 | 推計開始 |
| 2009年 | 84.5万世帯 | 195兆円 | リーマン後の落ち込み |
| 2011年 | 81.0万世帯 | 188兆円 | 震災・円高局面(底) |
| 2013年 | 100.7万世帯 | 241兆円 | アベノミクス始動 |
| 2017年 | 126.7万世帯 | 299兆円 | 緩やかな株高 |
| 2021年 | 148.5万世帯 | 364兆円 | コロナ後の資産インフレ |
| 2023年 | 165.3万世帯 | 469兆円 | 株高・円安の加速 |
出所:NRI各年推計(2025年2月公表資料および報道)より作成。世帯数・資産総額は富裕層と超富裕層の合計。
2011年の底(81万世帯)から2023年(165.3万世帯)まで、12年でほぼ倍増した。この増加は、世帯数の谷が円高・株安の局面(2009・2011年)に、山が金融緩和・株高・円安の局面(2013年以降)に対応している。もし境界線が資産価格に連動して上昇していたなら、少なくとも現在ほど大きな世帯数増加には見えなかった可能性が高い。境界が名目で固定されているからこそ、資産価格の上昇が「富裕層の純増」として可視化される。
3. 2005年から2025年に物価・住宅・金価格は何倍になったか
「同じ意味の境界線」を求めるために、何を物差しにすればよいのか。ここでは性質の異なる6つの物差し(消費者物価・食料・住宅・為替・株価・金)を用意し、さらに所得という視点も加える。比較は原則として2005年と2025年を主とし、2026年の市場値は参考として別記する。
年平均は1年間の価格を均した値、時点値は特定日の価格である。金・株・為替のように変動の大きい資産では、両者を混ぜると倍率が大きく変わる。本稿はCPI・食料・住宅・金・為替を暦年平均、株価を年末終値で揃え、2026年の値は変動が大きいため参考扱いとする。
3-1. 物差し①:消費者物価指数・総合(日常の購買力)
最も素直な物差しは消費者物価指数(CPI)である。総務省のCPI(総合、2020年=100)は、2005年の年平均が約95.7、2025年の年平均が112.2であった。倍率にして約1.17倍、20年で約17%の上昇である。日本は2000年代から2010年代前半まで低インフレ局面にあり、本格的な物価上昇は2022年以降に集中した。日常の買い物という物差しでは、20年の目減りは2割弱にとどまる。
3-2. 物差し②:食料品価格(同じ食事をする力)
「総合」CPIは、値下がりした品目(通信・家電など)と値上がりした品目を均してしまう。生活実感に直結する食料に限ると、2025年平均の食料指数は125.8(2020年=100、前年比+6.8%で全品目中最大の伸び)。穀類は前年比21.9%、菓子類8.9%、飲料8.0%と主食を含め広く上昇した。2005年の食料指数はおおむね90前後であり、倍率は約1.4倍に達する。必需品ほど値上がりが大きく、選択的に買う品目ほど値下がりしたという非対称が、ここに表れている。
3-3. 物差し③:住宅価格(その年の平均的な新築マンションを買う力)
人生最大の買い物である住宅は、消費財と資産の両面をもつ。代表例として首都圏の新築分譲マンション平均価格をとると、2005年の約4,100万円から2025年には9,182万円へ上昇した。倍率は約2.2倍。東京23区に限れば2005年の5,000万円台から2025年には平均約1億3,613万円へと約2.7倍である。
「同じ家」ではなく「その年の平均的な物件」
新築マンションの平均価格は、供給エリア・専有面積・高級物件比率・タワー比率などの構成変化に左右される。したがって同一品質・同一立地・同一面積の住宅が2.2倍になったとは限らない。品質調整を施した国土交通省「不動産価格指数(マンション)」でも住宅価格は大きく上昇しているが、本稿の倍率は「その年に供給された新築マンションを平均的に買う力」を指す概数として読んでほしい。なお全国の住宅地地価は都市部ほど上がっておらず、住宅の倍率は地域差が極端に大きい。
3-4. 物差し④:対ドル為替レート(国際的な購買力)
海外旅行・輸入品・外貨建て資産で測ったとき、円の購買力はどう変わったか。ドル円レートは2005年の年平均が111.26円、2025年の年平均が150.62円であった。1ドルを得るために必要な円は約1.35倍になり、言い換えれば円の対ドル価値は約26%下落した(111.26÷150.62≒0.74)。2026年6月時点では市場で約160円前後となり、2005年比では対ドル価値が約3割下落している(参考)。国内で円で消費する世帯には二次的だが、国境を越える支出を視野に入れると無視できない座標である。
3-5. 物差し⑤:日経平均株価(リスク資産の時価)
富裕層の純金融資産はリスク性資産の比率が高い。日経平均株価は2005年末の終値が16,111円、2025年末(大納会)の終値が50,339円であった。年末終値どうしの比較で倍率は約3.1倍。さらに株高は2026年に加速し、6月には一時7万円台に達した。2005年末比では約4.3倍となるが、これは特定時点の値であり変動が大きいため参考とする。株価の上昇分には、企業収益の改善だけでなく、金融緩和・円安・自社株買いといった需給や通貨の要因が混在しており、すべてが「本物の価値」の増加とは限らない。
3-6. 物差し⑥:金価格(価値の保存手段)
数千年にわたり価値の保存手段とされてきた金を物差しにする。国内の金小売価格(田中貴金属の参考小売価格・税抜)は、2005年の年平均が1,619円/g、2025年の年平均が17,302円/gであった。倍率は約10.7倍。消費税率の違い(2005年5%・2025年10%)を除くため、税抜の年平均どうしで比較している。なお2026年は年初から上昇し、3月には店頭価格(税込)が一時3万円に迫った後、6月には2万3,000円台へ調整するなど値動きが大きいため、本稿の主比較には確定した2025年の年平均を用いる。
金の倍率を読むうえで、長期の視点も補助線になる。金は1980年(第二次オイルショック後)に当時の国内価格で1g6,495円という高値を一度つけ、その後1990年代末には1,000円台前半まで沈んだ。つまり金は一方向に上がり続ける資産ではなく、地政学リスクや通貨不安が高まる局面で買われ、落ち着くと売られる、振れの大きい資産である。2005年から2025年の約10.7倍という数字も、この20年がたまたま金にとって強い上昇局面であったことを含んでいる。「金で測ると富裕層は10億円台」という結論を額面どおり受け取れない理由の一つは、ここにもある。
「金の重さで測る」とはどういうことか
2005年に1億円あれば、当時の金価格(1,619円/g)でおよそ61.8キログラムの金を買えた。2025年に同じ61.8キログラムを、2025年平均の17,302円/gで買い直すには、約10.7億円が必要になる。つまり「金という実物価値で測った富裕層の入口」は、1億円ではなく10億円台まで上がる計算になる。
3-7. なぜ物差しはこれほど分岐したのか
同じ20年を測っているのに、倍率は1.17倍から10.7倍まで開く。鍵は、消費財の世界と資産の世界が異なる力学で動いたことにある。第一に、日本銀行の金融緩和で供給された資金は、賃金や日常物価には緩やかにしか波及せず、株式や不動産には素早く流れ込んだ。第二に、2022年以降の日米金利差拡大による円安が、外貨建て資産や金の円換算価値を押し上げた。第三に、各国中央銀行の金買いや地政学リスクが、金の国際価格そのものを押し上げた。
消費財の世界と資産の世界の分裂
要するにこの20年で起きたのは「日本全体が一様に豊かになった/貧しくなった」という単純な変化ではない。賃金と日常物価が停滞する『消費財の世界』と、緩和マネー・円安・世界的需要に押し上げられた『資産の世界』が分裂した。富裕層が膨らんだのは後者の世界の出来事であり、所得中央値が下がったのは前者の世界の出来事だ。名目固定された境界線は、この二つの世界の断層の上に引かれている。
この分裂を一枚の数字で言い表すなら、こうなる。日常の物価(総合CPI)は20年で約1.17倍にしかなっていないのに、同じ期間に金は約10.7倍、株は約3.1倍になった。消費財の世界の物差しと資産の世界の物差しのあいだには、ざっと一桁近い開きがある。NRIピラミッドの境界線は消費財でも資産でもなく「円の名目額」で引かれているため、資産の世界が膨らむたびに、消費財の世界の住人(=多くの勤労世帯)はそのままなのに、資産を持つ世帯だけが境界線を越えていく。所得中央値が下がりながら富裕層が増えるという現象は、この断層を世帯が下から上へ移っていく動きそのものなのである。
| 物差し | 2005年 | 2025年 | 倍率 | 測っているもの |
|---|---|---|---|---|
| 消費者物価(総合) | 約95.7 | 112.2 | 約1.17倍 | 日常の購買力 |
| 為替(ドル円・年平均) | 111.26円 | 150.62円 | 約1.35倍 | 国際購買力(対ドル価値−26%) |
| 食料品(食料指数) | 約90 | 125.8 | 約1.4倍 | 同じ食事を続ける力 |
| 住宅(首都圏新築マンション) | 約4,100万円 | 9,182万円 | 約2.2倍 | 平均的な新築物件を買う力 |
| 日経平均株価(年末終値) | 16,111円 | 50,339円 | 約3.1倍 | リスク資産の時価 |
| 金 小売価格(円/g・税抜) | 1,619円 | 17,302円 | 約10.7倍 | 特定資産(金)の交換比率 |
出所:総務省「消費者物価指数」(総合・食料)、日本銀行・田中貴金属の為替T.T.S.平均、不動産経済研究所「首都圏新築分譲マンション市場動向」、日本経済新聞社 日経平均株価、田中貴金属工業 金価格推移より作成。CPI・食料・住宅・金・為替は暦年平均、株価は年末終値。2026年の市場値(為替約160円、株価約7万円、金 税込2万3千円台など)は変動が大きいため本表には含めず参考扱いとする。
4. ケーススタディ:資産構成の違いが階層を変える
抽象的な倍率を具体的な世帯像に落とす。2005年に同じ純金融資産5,000万円を持っていた二つの世帯が、保有資産の中身の違いで2026年にどの階層へ向かうかを追い、さらに「不動産を持つ世帯」を定義上の論点として加える。いずれも純金融資産の定義に沿った思考実験である。
ケースA:現預金中心の堅実世帯(出発点5,000万円)
5,000万円をほぼ全額預貯金で保有し、20年間大きな運用をしなかったAさん。名目額は5,000万円のまま、ほぼ横ばいだ。名目ピラミッドでは2005年も2026年も「準富裕層」の入口付近にとどまる。だが物価補正で見ると、5,000万円の実質購買力は約14.5%低下している(物価が1.17倍になると、同じ名目額で買えるものは 1−1÷1.17≒14.5% 減る。物価上昇率17%と購買力低下率14.5%は別物である点に注意)。Aさんの数字は動かなかったが、何もしないうちに実質的な購買力は静かに目減りした。
ケースB:株式中心の積極世帯(出発点5,000万円)
同じ5,000万円を日本株と米国株に振り向けたBさん。株高と円安の効果で保有資産が大きく膨らんだとする。名目ピラミッドでは「準富裕層」から「富裕層」へ階層を一つ駆け上がることも起こりうる。Bさんはまさに「いつの間にか富裕層」の典型だ。ただし注意がいる。日経平均の倍率を、そのまま個人の資産倍率とみなすことはできない。実際のリターンは配当再投資・税・手数料・銘柄構成・売買のタイミング・日米の配分で大きく変わる。Bさんの資産増加は、個別銘柄選択の巧拙だけでなく、長期にわたりリスク資産を保有し価格変動に耐えたことの寄与が大きい。同じ5,000万円の出発点が、保有資産の中身の違いだけで、AさんとBさんを別の階層に振り分けた。
ケースC:都市部に持ち家のある世帯(定義上の論点)
純金融資産3,000万円と、ローン完済済みの都市部の持ち家をもつCさん。金融資産は控えめで、ピラミッド上では「アッパーマス層」の下限にとどまる。ここで重要なのは、NRIの純金融資産は不動産を資産として算入しない(ただし住宅ローンが残っていれば負債として差し引く)点だ。Cさんはローン完済済みなので負債はないが、持ち家の価値は分類に反映されない。持ち家の市場価値によっては、純資産ベースではより上位に位置する可能性があるが、金融資産という物差しでは中位に分類される。これは物差しの「補正」では解決できない、定義そのものの限界を示す。
三世帯が示すこと
同じ5,000万円から出発したAとBは、保有資産の中身(現預金か株式か)だけで別の階層に分かれた。Cは、金融資産か不動産かという資産の種類によって、実質的な豊かさと分類がずれた。「資産1億円で富裕層」という一本の線は、この多様性をすべて捨象している。ピラミッドの階層は、努力や才覚よりも「何を、どの時期に、どれだけ持っていたか」に強く依存する。これは資産配分(アセットアロケーション)の重要性を別の角度から照らし出している。
5. 2026年の富裕層はいくらから?6指標で再計算
5-1. 「補正」には二種類ある──最重要の前提
再計算に入る前に、決定的に重要な区別を置く。6つの物差しは、計算は同じでも答えている問いが異なる。
| 種類 | 物差し | 答えている問い |
|---|---|---|
| (A) 生活購買力の補正 | 消費者物価/食料/住宅 | 同じ生活水準・同じ食料・同じ住宅を買うにはいくら必要か |
| (B) 特定資産との交換比率 | 為替/株価/金 | 同じドル額・同じ指数連動PF・同じ重量の金を買うにはいくら必要か |
(A)は「同じ暮らしを維持する購買力」を問う。(B)は「2005年に1億円で買えた特定資産と同量を、いま買うにはいくらか」を問う。この二つは別の問いであり、計算自体は可能でも、同じ意味の「実質1億円」を与えるわけではない。富裕層を「自由に使える購買力をもつ層」と捉えるなら、本来は(A)が筋に近い。(B)は「円建ての現金を、その資産と比べたときの機会費用」を示す思考実験として読むべきである。
具体的に考えるとわかりやすい。2005年に1億円を持っていた人が、その1億円で「生活」を買い続けたのか、「金地金」を買って保有したのかで、2026年に必要な金額の意味はまったく異なる。前者なら、同じ生活を続けるのに必要なのは物価補正後の約1.2億円である。後者なら、同じ重さの金を買い直すのに約10.7億円かかる。だが後者の人は実際に金を10.7億円分持っているのであって、「生活が10.7倍苦しくなった」わけではない。(B)の倍率が大きいことは、その資産を持っていた人がいかに得をしたか(あるいは持っていなかった人がいかに取り残されたか)を示すのであって、生活コストが何倍になったかを示すのではない。この区別を曖昧にしたまま「金で測ると富裕層は10億円」と言えば、煽りになってしまう。
5-2. 6つの補正版(富裕層・準富裕層の入口)
各物差しを境界線に当てはめ、富裕層の入口(名目1億円)と準富裕層の入口(名目5,000万円)が倍率の小さい順にどこへ動くかを示す。
| 物差し | 種類 | 倍率 | 富裕層の入口 (1億円→) |
準富裕層の入口 (5,000万円→) |
|---|---|---|---|---|
| 消費者物価(総合) | (A) | ×1.17 | 約1.2億円 | 約5,850万円 |
| 為替(ドル円) | (B) | ×1.35 | 約1.35億円 | 約6,750万円 |
| 食料品 | (A) | ×1.4 | 約1.4億円 | 約7,000万円 |
| 住宅(首都圏マンション) | (A) | ×2.2 | 約2.2億円 | 約1.1億円 |
| 日経平均株価 | (B) | ×3.1 | 約3.1億円 | 約1.55億円 |
| 金(重量同一) | (B) | ×10.7 | 約10.7億円 | 約5.35億円 |
「富裕層の入口」は、何を基準に実質を揃えるかによって約1.2億円から約10.7億円まで、9倍近い幅で分布する。とりわけ、生活に直結する食料(×1.4)と住宅(×2.2)が、総合物価(×1.17)と純粋な資産(株×3.1・金×10.7)のちょうど中間に位置する。逃れられない支出が「平均物価以上・投機資産未満」で膨らんだことを示しており、家計に占める食と住の比率が高い生活者がインフレを平均以上に痛く感じる理由でもある。
5-3. どの物差しが「妥当」なのか
計算はどれも正しいが、「富裕層の定義」という目的への適性は異なる。
金補正(×10.7)は、生活水準の補正ではない。 これは(B)に属し、「円建て現金を金と比べた機会費用」を示す。基準にすると「富裕層は10億円台から」となり、生活実感とは乖離する。ただし円の相対的な目減りを映す警告灯としての価値は大きい。株価補正(×3.1)も(B)であり、富裕層の資産実態には近いが、株価が動くたびに定義が動くため座標軸には不向きだ。住宅(×2.2)と食料(×1.4)は(A)で、生活者の実感に最も近い。総合物価よりこれらを重く見れば、境界は1.4億〜2.2億円に引き直すのが生活実感には忠実だが、住宅は地域差が極端に大きい難点がある。
本稿の結論:座標軸は「物価補正(×1.17)」、生活実感は「生活関連バンド(1.2億〜2.2億円)」で補う
比較の一貫性を重んじるなら、購買力の最も素直な物差しである総合物価(×1.17)を基準に据えるのが筋が通る。ただし総合物価は値下がり品に薄められているため、生活者が逃れられない食料(×1.4)と住宅(×2.2)に重きを置けば、富裕層の入口は1.2億〜2.2億円という「生活関連バンド」に広がる。一貫性を重んじるなら×1.17、生活実感を重んじるならこのバンドの上限側を意識する──この二段構えが実用的な落としどころである。
5-4. 提案:物価補正による「2026年版・妥当なピラミッド」
以上から、本稿は消費者物価で実質を揃えた次のピラミッドを「2026年に妥当な目盛り」として提案する。端数は実用性を考え、わずかに丸めた。
(名目5億 × 1.17)
物価補正(CPI ×1.17)で2005年の実質購買力を揃えたピラミッド(本稿の試算)
富裕層の入口は1億円から1.2億円へ、2,000万円の上方修正にとどまる。この「穏やかさ」自体がメッセージだ。日常の購買力という基準では、富裕層の境界は資産価格で補正するほど大きくは動かない。にもかかわらず富裕層世帯が大幅に増えた背景には、貯蓄や相続に加え、株式・外貨建て資産などの価格上昇が日常物価を大きく上回ったことがある。
5-5. 「金の重さ」で揃えたピラミッド(参考)
本稿の出発点となった「金の重さで揃えるとどうなるか」に正面から答える。各境界を2005年にその金額で買えた金の重量に換算し、2025年平均価格(17,302円/g)で同量を買い直す額を求める。
| 階層境界 | 2005年の金額 | 当時買えた金の量(1,619円/g) | 同量を買う額(17,302円/g) |
|---|---|---|---|
| 超富裕層 | 5億円 | 約308.8 kg | 約53.5億円 |
| 富裕層 | 1億円 | 約61.8 kg | 約10.7億円 |
| 準富裕層 | 5,000万円 | 約30.9 kg | 約5.35億円 |
| アッパーマス | 3,000万円 | 約18.5 kg | 約3.2億円 |
この数字の正しい読み方
正確には、「同じ円額で買える金の重量が約10分の1になった」ということである。これは円の一般的な購買力が10分の1になったことを意味しない。金価格にはドル建て金価格の上昇・円安・中央銀行の金需要・地政学リスク・投資需要などが重なっており、金は「円の価値を測る純粋な物差し」ではない。したがって金補正は、生活水準の補正というより、円建ての現金を金と比較した場合の機会費用を示す思考実験として読むべきである。
5-6. 所得は「補正倍率」ではなく「到達難易度」で読む
所得を境界線の補正に使うのは誤りである。富裕層の基準はストックである純金融資産であり、世帯所得は1年間のフローだからだ。所得が16%下がったからといって、資産階層の閾値を16%下げる論理的根拠はない。むしろ所得が下がれば、同じ資産を築く難易度は上がる。所得は次のように「世帯所得の何年分か」という比率で読むのが筋が通る。
2002年:1億円 ÷ 485万円 ≒ 20.6年分 / 2023年:1億円 ÷ 405万円 ≒ 24.7年分
つまり1億円は、2002年には世帯所得中央値の約20.6年分、2023年には約24.7年分に相当する。これは実際の資産形成にかかる年数を表すものではない(税・社会保険料・生活費・住宅費・運用収益を無視しているため)が、所得規模に対する1億円の相対的な大きさが約20%増したことを示している。「富裕層基準を下げる」のではなく、勤労所得から見た1億円が相対的に遠くなったと読むのが正しい。資産価格は膨張して境界を超えやすくなった一方で、勤労所得から資産を築く道は細くなった。富裕層になる主要な経路が「高所得を貯める」ことから「資産価格の上昇に乗る」ことへ移ったのは、この非対称の帰結である。
6. 自分の純金融資産を実質価値で確認する方法
この分析を実務に落とす、三段階のフレームワークを示す。
ステップ1:名目ではなく実質で位置を確認する
自分の純金融資産が名目ピラミッドのどこにあるかを確認し、物価補正版(本稿提案)でも同じ階層に入るかを照合する。たとえば純金融資産1.1億円は名目では「富裕層」だが、物価補正版(入口1.2億円)では届かない。名目の肩書きに安心せず、実質で一段引き下げて自己評価するのが安全側の判断だ。
ステップ2:資産が「どの物差しで膨らんだか」を分解する
過去に資産が増えたなら、それが入金(フロー)なのか保有資産の値上がり(時価)なのかを区別する。株式や外貨建て資産の比率が高い人ほど、資産額は株・金に近い倍率で膨らんでいる。これは「実力で築いた部分」と「価格上昇に乗った部分」を分ける作業であり、価格が反転したときどれだけ目減りするかのリスク評価に直結する。
判断チェックリスト
□ 自分の純金融資産は、物価補正版でも同じ階層に入るか
□ 資産増加分のうち、入金(フロー)と値上がり(時価)の比率を把握しているか
□ リスク資産の比率は、価格が3〜4割下落しても許容できる水準か
□ 「1億円で富裕層」という名目基準を無自覚に目標化していないか
□ 円安・インフレ局面で現預金の実質価値が目減りするリスクを織り込んでいるか
ステップ3:目標は「実質」で設定する
目標を「1億円」のような固定名目で置くと、達成する頃には物価・資産価格が動いて当初の豊かさに届かない恐れがある。目標は「現在の年間支出の何倍」といった実質ベースで置くほうが時間に強い。たとえば「年間支出の25倍」という考え方(取り崩し率4%に対応)がよく知られる。
「4%ルール」への注意
年間支出の25倍=取り崩し率4%という目安は、米国の過去データを基礎とした経験則であり、日本の税制・運用環境・将来リターンに無条件で当てはまるものではない。4%は保証された安全率ではなく、資産配分・運用期間・税・手数料・市場環境によって変わる目安として用いるべきである。
補足:自分にとっての「正しい物差し」を選ぶ
個人が目標を立てるときは、ライフプランに応じて物差しを選び分けてよい。国内で完結する生活なら物価補正(実質購買力)が中心になる。海外移住や子の海外留学を見込むなら為替を織り込む物差しが要る。通貨の信認が大きく揺らぐシナリオに備えたいなら、金との交換比率がどれほど変化しうるかを参考指標として把握しておく意味がある。一つの物差しを唯一の真実と思い込まず、目的ごとに複数のレンズで自分の位置を立体的に把握することが肝要だ。
7. 限界と注意点:この補正で「言えること/言えないこと」
本稿の試算は思考の補助線であって、精密な公式推計ではない。誠実であるために限界を明示する。
第一に、倍率は基準年・参照値の取り方で変わる。 特に金・株・住宅は変動や構成変化が大きく、年平均か特定時点か、どの物件構成かで倍率は動く。本稿は2005年と2025年の年平均(株価は年末終値)に揃えたが、それでも概数である。結論の頑健性は小数点ではなく、(A)生活購買力と(B)資産交換比率で桁が分岐するという構造にある。
第二に、純金融資産という定義の限界がある。 この分類は不動産を資産として含まない(負債は差し引く)。都市部に無借金の持ち家をもつ世帯は、純資産ベースでは分類以上に豊かでありうる。物差しを補正しても、この定義の限界は残る。
「妥当な唯一の答え」は存在しない
本稿は物価補正を「座標軸として最も筋が通る」と評価したが、これは目的に応じた選択であって絶対的正解ではない。国際的な富を論じるなら為替が、通貨の信認低下を警告するなら金が、それぞれ正当性をもつ。重要なのは一つの正解を決めることではなく、「いま見ている数字は、どの物差しで、いつ測られたものか」を常に意識することだ。
第三に、富裕層世帯数の増加だけでは格差拡大を証明できない。 格差を示すには資産ジニ係数、上位1%・10%の資産シェア、分布全体の動きなどが必要であり、NRIの表ではマス層の金融資産総額も増えている。ただし、所得が伸び悩む一方で資産価格上昇の恩恵が資産保有世帯に偏る場合、資産格差を拡大させる方向に働くとはいえる。富裕層の増加を単純に「日本が豊かになった」と読むのは、本分析からは支持されない。動いたのは豊かさの総量ではなく、資産価格という目盛りの方である。
第四に、NRIの推計には時間的なラグがある。 最新版(2025年2月公表)が対象とするのは2023年時点の資産状況である。だが2024年から2026年にかけて日経平均は4万円台から7万円台へ駆け上がり、金価格も大きく動いた。したがって2026年現在の実際のピラミッドは、2023年の推計よりさらに「資産の世界」側に膨らんでいる可能性が高い。本稿が補正の主比較を2005年と2025年に置いたのも、この最新の資産価格上昇を反映させるためである。最新の市場値で語るときと、確定した推計値で語るときの「時点のズレ」にも、読者は注意を払う必要がある。
8. まとめ:基準を疑うという思考の軸
本稿が示したのは、「富裕層=1億円」という広く流通する基準が、2005年の名目額のまま据え置かれた、賞味期限つきの座標軸だという事実である。その境界を実質で揃え直すと、総合物価で約1.2億円、首都圏新築マンションの平均価格で約2.2億円、同じ重さの金で約10.7億円と、物差し次第で答えは桁を変えて分岐する。そして決定的なのは、これらが同じ種類の補正ではない──(A)生活購買力の補正と、(B)特定資産との交換比率という、別の問いに対する答えだという点だった。
この分岐は混乱ではなく情報である。倍率の違いは、この20年で日常物価は穏やかに、資産価格は激しく上昇したという日本経済の歪んだ構造を映している。「いつの間にか富裕層」が生まれたのは、人々が急に有能になったからではなく、固定された目盛りの上を膨張する資産価格が押し上げたからだ。一方で1億円は、世帯所得中央値の約21年分から約25年分へと相対的に遠くなった。
得られる思考の軸は一点に集約される。提示された基準を、絶対的な所与として受け取らないこと。「富裕層」「中流」「老後2,000万円」──こうした数字は、どこかの時点の、どこかの物差しで引かれた線にすぎない。その線が「いつの」「何で測った」線なのかを問う習慣こそが、固定された名目に振り回されず、自分の購買力を起点に判断するための確かな防具となる。あらゆる統計指標は特定の目的・前提のもとで作られている。前提が自分の問いに合っているかを確かめないまま結論だけを借用すれば、正しい数字から誤った判断が導かれる。富裕層ピラミッドという身近な題材は、「数字を読む前に、その数字が答えようとしている問いを読む」という統計リテラシーの核心を、静かに教えている。豊かさを測る前に、定規を疑う。この順序を取り戻すことが、本稿の唯一にして最大の主張である。
参考文献
- 株式会社野村総合研究所 (2025). 「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」NRIニュースリリース(2025年2月13日).
- 竹中啓貴・荒井匡史 (2025). 「新たな富裕層タイプと金融機関のアプローチ方法」『NRIマネジメントレビュー』No.12, March 2025. 野村総合研究所.
- 総務省統計局 (2026). 『2020年基準 消費者物価指数 全国 2025年(令和7年)平均』(総合・食料). 総務省.
- 厚生労働省 (2024). 『2023年 国民生活基礎調査の概況』. 厚生労働省.
- 田中貴金属工業株式会社 (2026). 「年次金価格推移(参考小売価格・税抜/為替T.T.S.平均)」貴金属価格情報.
- 株式会社不動産経済研究所 (2026). 「首都圏 新築分譲マンション市場動向」各年版.
- 国土交通省 (2026). 「不動産価格指数(住宅)」. 国土交通省.
- 日本経済新聞社 (2025). 「日経平均株価 大納会終値(2025年12月30日 50,339円)」ほか時系列データ.
- 橘木俊詔 (2016). 『日本の経済格差――所得と資産から考える』. 岩波書店. ISBN 978-4000266802.
- Piketty, T. (2014). Capital in the Twenty-First Century (A. Goldhammer, Trans.). Harvard University Press. ISBN 978-0674430006.
※本稿の補正倍率は各統計の年平均値・年末値などを基にした概数であり、参照時点の取り方により変動する。金・株・為替・住宅は特に変動や構成変化が大きい。投資判断は各自の責任において、最新の一次情報を確認のうえ行われたい。本稿は特定の金融商品の取得を推奨するものではない。
